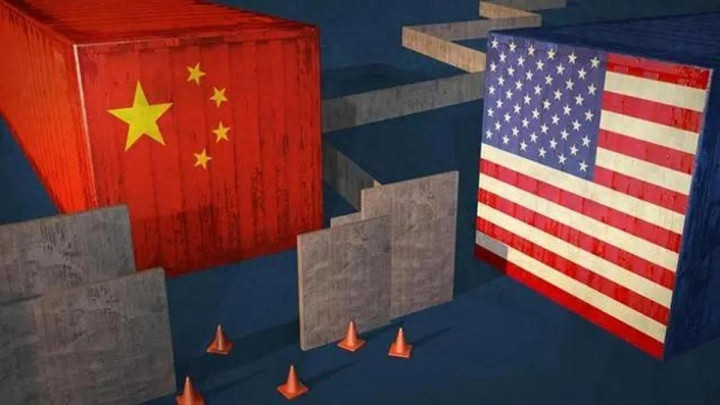
2025年4月,美国把对华关税一路拧到145%。这个刻度几乎就是关税这件工具能拧到的极限了。
设计这套打法的人心里揣着一张时间表:税一加高,中国出口就该塌方,订单往越南墨西哥流,工厂跟着搬,经济随之失速。牌拍下去,等的就是对面先撑不住。
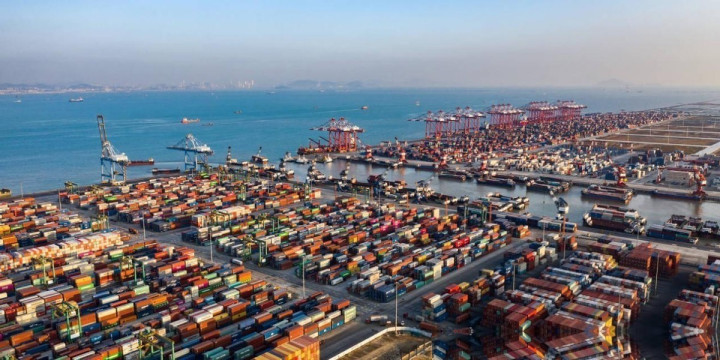
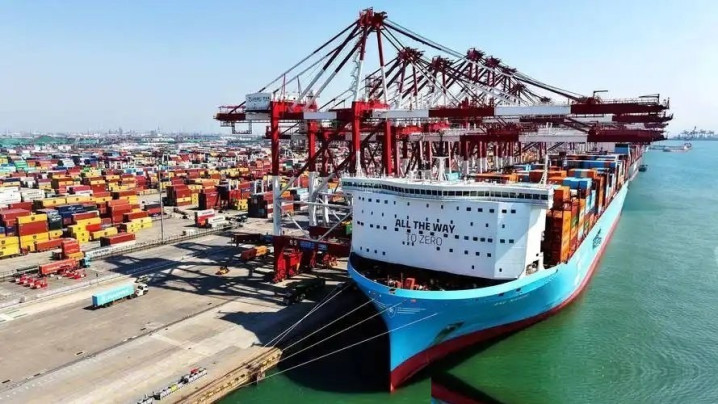
可年底账本翻出来,走的是另一个剧本。中国对美出口确实掉了19.5%,但全年出口总额还涨了6.1%,贸易顺差头一回冲破1.19万亿美元,创了历史新高。
丢掉的美国订单没蒸发,只是换了收货地址。这就像一家店丢了个老主顾,转脸把货卖给了另外十桌新客,桌数反倒更多了。
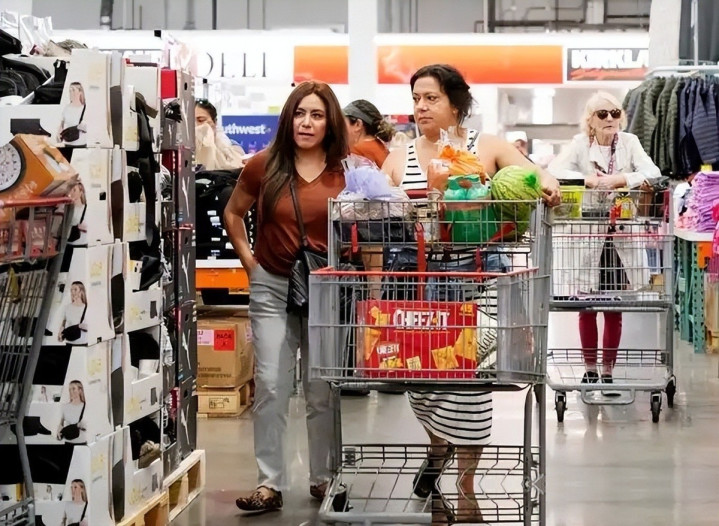
关税的成本最后落在谁头上?穆迪算过,这轮九成以上压在了美国消费者身上,一个美国家庭一年多掏约1300美元。
原因不绕:进口商找不到能替中国的供货商,加的税只能顺着供应链往下推,推到超市货架、推到汽车报价单上。这张牌打出去像回旋镖,绕一圈又飞回自家门口。
更沉的一笔在账本另一页。美国国债破了39万亿美元,人均背约11.4万美元;2025财年光净利息支出就约1万亿,头一回超过国防预算。
利息这东西最不讲价,它排在每年账单最前头,先扣走再谈别的。一边打贸易战,一边撑援助和基建,钱不够就接着借,越借利息越硬。
有意思的是2026年这条下坡路。2025年10月釜山会晤,美方把20%的芬太尼关税削掉一半;进入2026年,双方转入所谓"管理式缓和"。
到2026年8月,美方又琢磨着以产能过剩为由加7.5%,算下来对华税率仍压在20%这条线内,刻意不越过釜山划的框。9月初,双方还在谈一个约300亿美元规模的相互降税框架。
从145%退到20%这条线,本身就把话说明白了:当初那张最狠的牌,是出牌方自己主动往回收的。但要看清,降税不等于收兵。
芯片、电池、关键矿产这些赛道,关税跟产业政策、安全考量捆在一块,变成了更结构化的长期拉锯。工具没丢,只是从"全面猛砸"退回到"选择性设卡"。
变的不是意图,是对自身承受力的重新估算。欧洲挑的兵器不是关税,是规则。
2024年10月对中国电动车加征最高45.3%的反补贴税,一堆措施七成对着中国。墙砌得勤,账却越来越难看。
2025年欧盟对华货物贸易逆差3598亿欧元,比上年又扩大近15%,平摊每天10亿欧元。27个成员国头一回全体对华逆差,连一向靠出口吃饭的德国也在名单上。
更扎心的是结构变了。逆差主力不再是服装鞋帽,而是电动车、锂电池、光伏组件——恰恰是欧洲绿色转型最指望的那几样。
2025年中国对欧混动车出口暴增155%,顶着惩罚税照样往里挤。到2026年9月,欧盟索性放下身段,请中国把混动车在欧市场份额自愿压到15%左右,措辞客气,内里就是求人少卖点。
这一幕最能说明规则墙的窘境。电动车关税砌起来了,中国车企转身在法国、匈牙利、西班牙就地设厂,把税绕了过去;混动车原本压根不在制度覆盖内,更是从缝里悄悄淌了进来。
堵一道口,货换个身份继续来。欧洲这才明白,规则拦得住报关单,拦不住真金白银的价差和消费者的钱包。真正让欧洲工业腿软的,是电费单。
从俄罗斯进口的天然气大降,缺口交给美国和中东填,价格贵出三到四倍。能源密集行业电价已是美国两倍多,工业用电三年累计涨了140%。
化工冶炼要的是24小时不停机,风电光伏靠天吃饭顶不上这刚需。巴斯夫裁了4800个岗位,重心搬去中国湛江;德国工商大会调研显示,43%的制造企业已在筹备或正在海外建厂。
雪上加霜的是,美方2026年5月又以协定未履行为由,把欧盟输美汽车关税抬到25%。欧洲等于两头受挤:一头是本土电价把成本先算死,一头是大西洋对岸的关税卡住出口。
规则壁垒护得了本土市场一时,护不住工厂算总账时的那本明白账。墙里的电价把利润先吃光了,厂子自己会挪窝。
俄罗斯押的是另两张牌:能源和军事威慑。逻辑很直白——欧洲离不开俄气,扛不住断供的痛,早晚回来谈;能源收入撑着,军力优势守着,局面能自己攥牢。
可2025年俄罗斯GDP只增长1%,前两年这数字还是4.1%和4.3%。央行基准利率一度顶到21%,后来降到18%,这个水平下,想扩产的民企得先掂量贷款还不还得起。
钱流向哪,看预算就懂。2025年国防开支13.5万亿卢布,占GDP的6.3%,占联邦总支出的32.5%。
两条曲线由此背向拉开:民用制造由增转降,回落2%;军工增速跳到16%到20%,汽车产量却暴跌43%。这不是简单的此消彼长,而是把血往一条腿上使劲输,另一条腿慢慢发麻——军工城市短暂热闹,靠油气吃饭的地区在收缩。
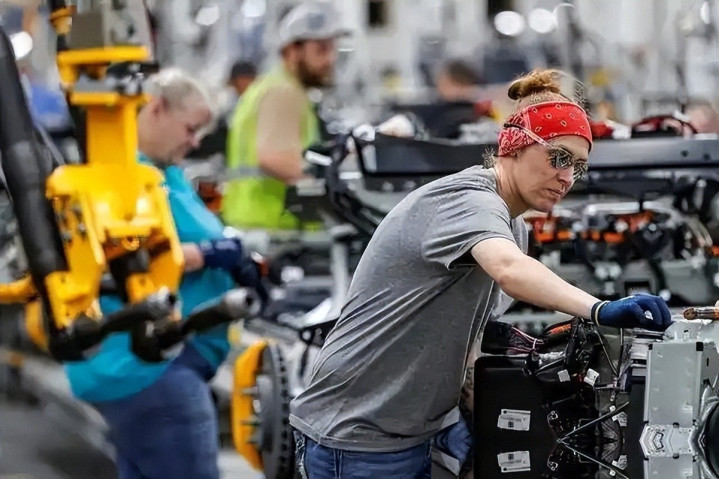
最要命的缺口是人。2025年俄罗斯失业率降到2.2%,创1991年以来最低。
这数字听着漂亮,真实含义却刺眼:能干活的都被别处占走了,工厂招不到人。到2030年还要新增1090万劳动力,其中1010万是补退休的,近七成企业喊缺人。
持续的高强度消耗把青壮劳力从生产线抽走,短期看不出,拖久了就是工业空心化的隐患。指望能源撬动欧洲那头也没兑现,对欧石油出口暴跌62%,转向亚洲还得让折扣。
至于把中国当无条件后盾的那份期待,更是想多了——生意照做,账照算,中国的不结盟立场没为谁挪过半步。俄罗斯高估了这两张牌的分量,低估了长期消耗里,一个经济体的民用底盘能被掏到什么程度。
那同期中国的力气花哪了?说来朴素。
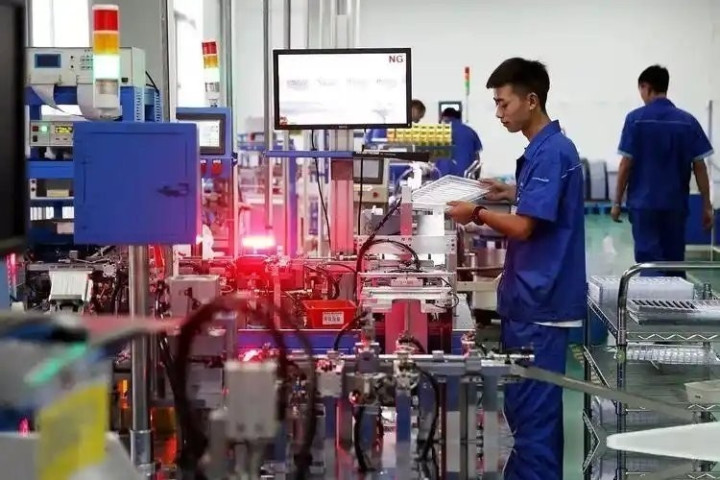
制造业增加值"十四五"期间从26.5万亿元长到34.7万亿,连续16年稳居世界第一,占全球比重近30%,联合国产业分类里的全部工业门类这儿都齐。
客户名单也换了排序,2025年对东盟出口增长14.0%,东盟成了第一大出口市场;对非洲出口增长25.6%。堵一扇门,另几扇早开着。
被封锁最狠的地方,恰恰跑得最快。2025年集成电路增加值增长26.7%,新能源乘用车拿下全球68.4%份额,光伏制造占全球超80%。
这点破一个反常识的理:外部挤压有时反成催化剂,把原本要慢慢爬的坡逼成了冲刺。欧洲要转型绕不开这些组件,美国要控通胀,货架上便宜好用的还是那些来源。
把三家摆一块,主线就清楚了:各自握着自认最硬的一件——关税、规则、能源与军力。结果关税把账单寄回自家超市,规则挡不住便宜货却先赶跑本土工厂,能源军力的透支换来民用产线熄火和招不到人。
三家体量都还巨大,谁也没塌,账得慢慢算,可结构性的难处已摆明面:利息要先扣,电价要先付,缺的人补不回来。回到最初那张145%的单子。
把杀伤力最大的牌拍上桌,对面没失速,出牌的人自家物价和岗位先动了。低估的是别人手里那份实打实的活儿,高估的是自己手里那张牌能打多远,两件事凑一块,就是这一年三家共同的结构性困境。
牌桌上最忌讳的从来不是对手强,而是把对手看扁、把自己看高。而中国这边,没满世界找什么新武器。
别人忙着换筹码、加码的那几年,这边一直在换产线、换客户、换赛道。生意做成了,主动权就攥在自己手上。
往后看,这三家还得在利息、电价、人力这几道坎上慢慢缓,而缓过来的前提,恰恰是先把那句话认下:别再低估别人手里的活儿,也别再高估自己手里的牌。这道理,认得越早,成本越省。
联富配资提示:文章来自网络,不代表本站观点。
沪深京行情 实时轮播
热点资讯