八月份的外贸成绩单出炉,数据极其惊艳。
以美元计价的出口同比大涨百分之二十五,单月顺差更是冲到了惊人的一千一百九十点九亿美元。
然而镜头一转,现实里的从业者却在四处哭穷,大量中小工厂甚至在缩减工时。
账面上赚得盆满钵满,底层的体感却寒气逼人。如此庞大的一笔外贸顺差,到底流进了谁的口袋?
亮眼数字的背后,究竟藏着怎样的现实断层?
账面单价在狂飙
这次外贸的高增速,并非真正意义上的全球需求全面爆发。
此前极端天气导致的港口压港,在八月集中放行出货;叠加海外制造业短期补库,以及去年同期的极低基数,合力推高了账面同比。
如果拉长时间线看两年复合增速,整体节奏实际上正在放缓。
更关键的隐秘在于:这轮增长是靠价格硬撑起来的,并不是出货数量的暴增。
芯片、存储等核心硬件价格一路走高,直接把出口总金额托了上去。
中国外贸正在告别过去靠走量赚微利的旧模式,转向依靠高附加值产品单价支撑规模。
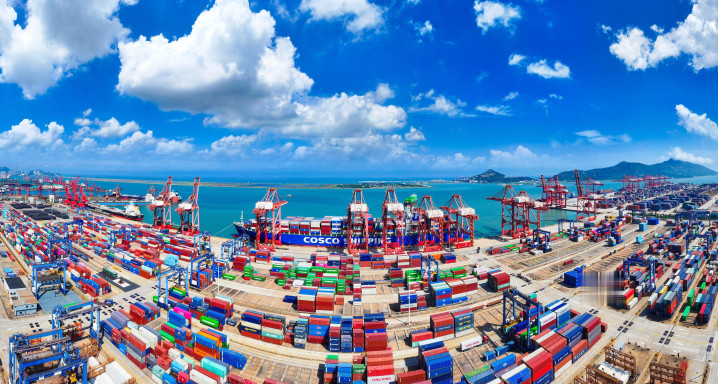
实际运出海关的集装箱货物总量,并没有跟上销售金额的狂奔脚步。
与此同时,大批进出境的电子零部件与加工贸易物料,形成了大进大出的账面循环,进一步做大了进出口盘子,但对国内实体产业链深层环节的辐射却相当有限。
新贵狂欢与老兵退场
真正拉开体感差距的,是极其刺眼的产业K型分化。
八月机电产品出口同比暴涨超过三成,占据了总出口的六成五以上。
集成电路、服务器、新能源车以及船舶等高端制造高歌猛进,贡献了绝大部分利润增量。
但这批技术和资本密集型产业,天然无法容纳大规模基础就业,对中小微配套供应商的带动效应,远不如传统外贸来得直接。
与之相对的,是服装、箱包、家具等传统劳动密集型外贸的一片沉寂。
吸纳最多普通就业人口的老牌行业增长乏力,导致外贸池子里的真金白银,根本无法广泛渗透到普通打工者手中。
宏观数据的高歌猛进,终究掩盖不住微观个体的生计焦灼。
不仅产业在分化,海外出海版图也在彻底重构。
原本作为基本盘的欧美市场需求正在降温,对美反弹受困于低基数假象,欧洲则受制于关税壁垒。
真正的增长动力,已全面倒向东盟、非洲、俄罗斯以及东亚半导体产业链的内部闭环。
全球算力硬件建设的狂潮,短期内为外贸打了一剂强心针。
但地缘摩擦的暗礁、贸易保护主义的升温,以及半导体周期本身的起伏,都意味着这场局部繁荣并不牢固。
高额顺差带给市场的,不是普惠的红利,而是一场漫长而阵痛的转型大考。
联富配资提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯